월말 밤 11시, 최디자인은 카드 명세서의 업무 관련 결제에 형광펜을 그었다. 합계는 84만 원이었다. 영수증도 모아 두었으니 전부 경비로 정리하면 된다고 생각했다.
답장은 3초 만에 왔다
최디자인이 사장님 단톡방에 물었다. “개인 카드로 쓴 84만 원, 다 경비 맞죠?” 김카페와 박쇼핑, 이미용은 영수증이 있고 일할 때 썼다면 괜찮지 않겠느냐고 빠르게 답했다.
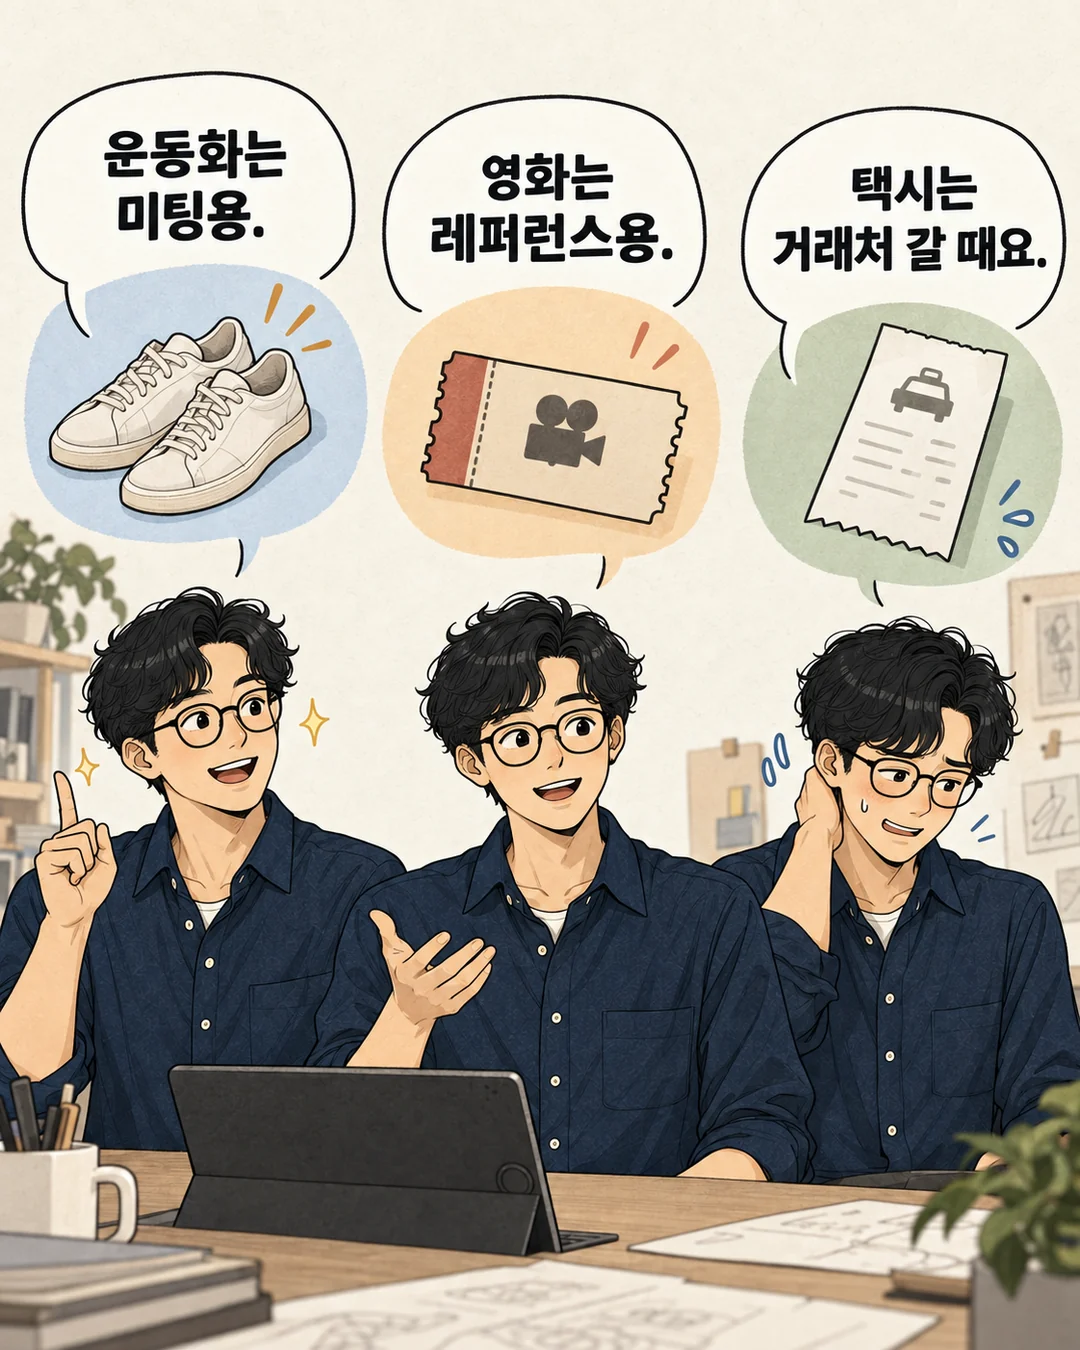
그런데 챙길이가 “그래서 정확히 무슨 일에 썼어요?”라고 묻자 대화가 멈췄다. 모니터암과 거래처에 갈 때 탄 택시는 설명이 짧았지만, 운동화와 영화표는 업무와의 관계를 설명할수록 말이 길어졌다.

카드 이름보다 사용 목적을 봤다
개인 카드인지 사업용으로 구분해 둔 카드인지 그 이름만으로 모든 결제의 성격이 자동 결정되지는 않는다. 실제 사업과 어떤 관련이 있었는지, 무엇을 위해 사용했는지, 이를 뒷받침할 증빙이 있는지를 함께 확인해야 한다.
필요경비와 부가가치세 매입세액 공제도 같은 판단이 아니다. 같은 결제라도 업종·사용 목적·증빙과 구체적인 사실관계에 따라 처리가 달라질 수 있으므로, 애매한 항목은 임의로 확정하지 말고 세무 전문가에게 확인하는 편이 안전하다.
오늘 바꿀 한 가지
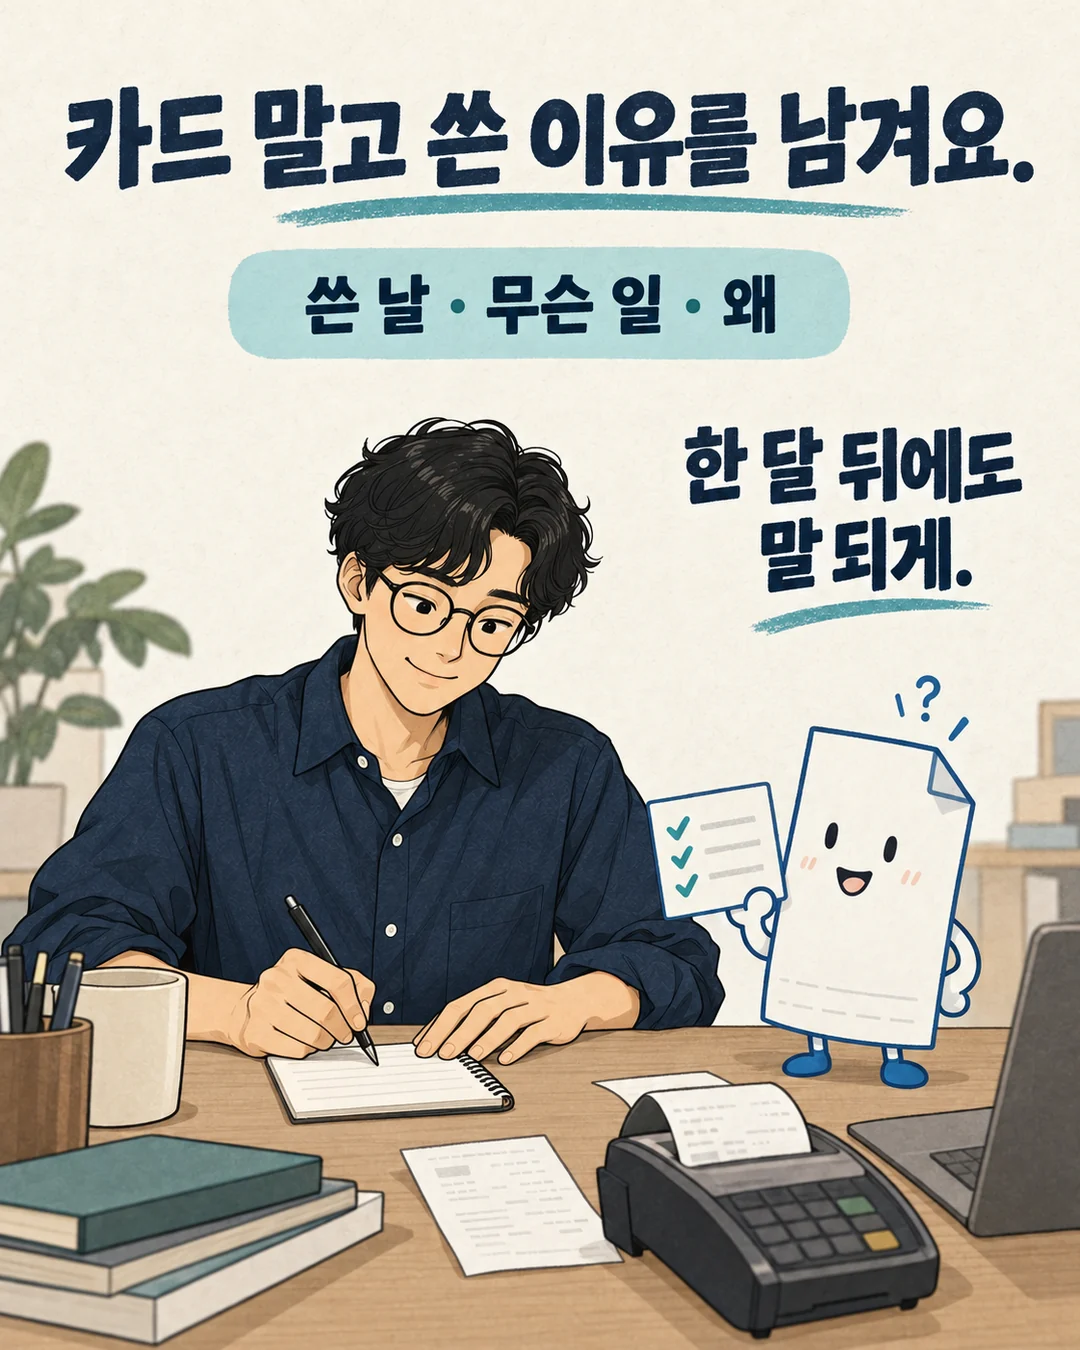
최디자인은 결제할 때 `쓴 날 · 무슨 일 · 왜`를 짧게 남기기로 했다. 한 달 뒤에도 사용 목적을 설명할 수 있게 영수증이나 거래 자료와 같은 곳에 기록했다.
한 달 뒤 카드 내역을 다시 열었을 때 차이가 보였다. 거래처 미팅 뒤 탄 택시 32,000원 옆에는 날짜와 프로젝트 이름이 남아 있어 바로 확인할 수 있었다. 반면 운동화 결제는 업무 관련성을 뒷받침할 기록이 없어 임의로 경비 처리하지 않고 별도로 확인할 항목으로 남겼다.
기록 기준이 생기자 단톡방의 마지막 질문은 쉬웠다. 퇴근길에 산 삼각김밥을 가리키자 챙길이는 말했다. “그건 그냥 배고픈 거죠.”
세금 신고의 기본 흐름은 부가가치세 신고 방법과 신고 기간에서 확인할 수 있습니다. 다른 사장님의 실수담은 가상 사례 모음으로 이어집니다.
참고한 자료
- 국세청 「사업용 신용카드 개요」 — 사업 관련 지출과 매입세액 공제·불공제 확인 경로 · 2026-09-14 확인
- 국가법령정보센터 「소득세법 제27조」 — 사업소득 필요경비의 기본 범위 · 2026-09-14 확인
※ 이 글의 인물·상황·금액은 설명을 위해 구성한 가상 사례이며 실제 사업자의 자료가 아닙니다. 개별 세무 판단을 대신하지 않으며, 실제 처리는 업종·사용 목적·증빙 등 구체적인 사실관계에 따라 달라질 수 있습니다.
정보가 바뀌었거나 오류를 발견했다면 정보 정정 요청으로 알려주세요. 공식 자료를 다시 확인해 반영합니다.